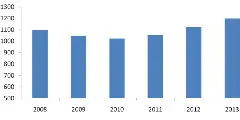
De markt voor foto-elektrische sensoren zal in 2009 en 2010 een neergaande lijn vertonen en daarna terugkeren op het groeipad voor de langere termijn van zo’n 5 % per jaar. De gemiddelde jaarlijkse groei van 1,7% over de volgende vijf jaar geeft de invloed van de financiele crisis weer. De markt bedroeg 1,1 miljard dollar in 2008 en zal naar verwachting toenemen tot zo’n 1,2 miljard dollar in 2013, zo voorspelt een nieuwe studie van de ARC Advisory Group.
Deze dynamiek zal leiden tot een verdere consolidatie, maar biedt ook mogelijkheden voor sensorleveranciers met een gezonde financiële huishouding en voor klanten in de industrie die hun investeringen waarschijnlijk niet zullen terugdraaien. Bovendien zijn er talloze technische vorderingen – waaronder netwerktechnologieën zoals IO-Link – die de huidige of toekomstige drijfveren voor de markt zijn en in subsegmenten voor hoge groeicijfers zullen zorgen, aldus Florian Güldner, de belangrijkste auteur van Photoelectric Sensors Worldwide Outlook.
Markt voor fotocellen
De totale markt voor fotocellen bestaat voor een belangrijk deel uit standaard uitvoeringen; niettemin blijft de markt erg versnipperd door het grote aantal bedrijven dat bijna regelrechte alternatieven aanbiedt. In het bijzonder lichtgordijnen (met uitzondering van vork- en hoeksensoren) zijn uitwisselbaar en de belangrijkste factor die de koopbeslissing beïnvloedt, is de prijs. In het bijzonder de markten voor eenvoudige fotocellen en standaarduitvoeringen ontberen een duidelijke marktleider.
Achter de schermen hanteren sensorleveranciers twee strategieën:modulair ontwerpen en brand labeling (hetzelfde kastje maar een sticker van een ander). Het laatste leidt tot de situatie dat sommige leveranciers van automatiseringscomponenten maar 30-% van hun foto-elektrische sensoren zelf maken en dat andere die veel duurdere producten maken voor andere partijen, zelf nauwelijks op de markt zichtbaar zijn.
Nieuwe standaards
Om een belangrijke speller te zijn in de sensormarkt die geen sensor maar een oplossing biedt, moet een bedrijf het vraagstuk van de connectiviteit oplossen. De huidige sensoren – zelfs aan de bovenzijde van de markt – worden voornamelijk aangesloten met behulp van een standaard kabel die veranderingen in stroomsterkte of spanning overbrengt naar de PLC.
Sinds kort promoten organisaties een nieuwe standaard. ODVA probeert CompoNet aan de man te brengen en ProfiBus roep om aandacht voor IO-Link. Beide benaderen het probleem van de prijsdruk verschillend. Terwijl IO-Link intelligentie en flexibiliteit toevoegt aan een standaard drieaderige kabel, legt CompoNet de nadruk op kosten en snelheid. Het is zeker nuttig om high end sensoren te koppelen aan netwerktechnologie — deze sensoren zijn goed voor ruwweg 10% van de totale sensormarkt. Om dit te bereiken, stuurt IO-Link het communicatiesignaal over de drieaderige kabel voor de 24 V spanning en gebruikt die als fysieke laag.
Regionale ontwikkeling
Azië wordt steeds belangrijker voor sensorleveranciers omdat de markt groeit dankzij de stijgende productie en het toenemende percentage geautomatiseerde productie. Bovendien biedt de markt voor high end sensoren in Azië nog steeds een kans om zich te onderscheiden van de concurrentie. Noord-Amerika zal het meest lijden onder de huidige crisis door de totale financiële crisis en de afhankelijkheid van industrieën die waarschijnlijk het meest zullen lijden in economisch slechte tijden. De regionale ontwikkeling wordt ook gekenmerkt doordat sensorleveranciers hun klanten volgen naar nieuwe productiegebieden in andere landen.